
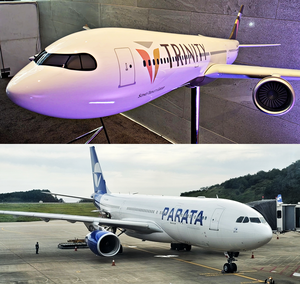
▲트리니티항공 여객기 모형·파라타항공 여객기. 사진=박규빈 기자
국내 저비용 항공사(LCC) 업계가 생존을 위한 체질 개선에 사활을 걸고 있다. 협동체 기종으로 일본·동남아 등 단거리 노선을 촘촘하게 오가며 박리다매로 수익을 내던 전통적인 LCC 공식이 한계에 부딪히면서다. 주요 LCC와 신생 항공사들은 앞다퉈 유럽과 미주 등 장거리 노선에 깃발을 꽂고 비즈니스급 좌석과 선택형 프리미엄 서비스를 도입하는 등 '탈(脫)저가·장거리화'에 속도를 내고 있다. 다만 공격적인 중대형 기단 확대에 따른 막대한 리스·정비 비용과 수천 퍼센트에 달하는 부채 비율 등 재무 구조 개선은 반드시 넘어야 할 산으로 지적된다.
◇ 단거리 출혈 경쟁 탈피…파라타항공 'LA 진출 시동'·트리니티항공 'SSC 전환'
국내 LCC들이 일제히 사업 모델 고도화에 나선 배경에는 단거리 시장의 구조적 포화가 자리 잡고 있다. 이미 국제선 시장에서 국적 LCC의 여객 점유율은 올 상반기 기준 36.9%(1864만 명)에 달해 대형항공사(FSC)의 점유율(31.9%·1613만 명)을 추월한 상태다. 단거리 노선 내 출혈 경쟁이 격화되자 항공사들은 단가가 높은 중장거리 노선 개척과 서비스 차별화로 눈을 돌리고 있다.
가장 눈에 띄는 대목은 미주·유럽 등 장거리 영토 확장이다. 후발 주자인 파라타항공은 미국 로스앤젤레스(LA) 지점을 설립하고 초대 지점장으로 브라이언 김을 선임하며 미주 시장 진출을 위한 현지 기반 구축에 본격적으로 나섰다. 내년 5월 LA 노선 취항을 목표로 현지 운항·영업 체계를 단계적으로 구축하고 있는 파라타항공은 이번 지점 설립을 통해 △공항 운영 △지상 조업 △현지 영업·마케팅 △유관 기관·여행업계와의 네트워크 구축 등 취항 준비의 완성도를 높여 나갈 계획이다.
김 지점장은 아시아나항공을 거쳐 2022년부터 에어프레미아의 초대 LA 지점장으로 근무하며 신규 취항 초기 운항·지상 조업 체계 구축부터 영업·마케팅, 사업 개발, 조직·재무 관리 등 현지 사업 전반을 총괄한 20년 이상 경력의 미주 항공 전문가다.
그는 “그동안 미주 항공 시장에서 쌓아온 경험과 네트워크를 바탕으로 파라타항공이 미국 시장에 안정적으로 진입할 수 있도록 현지 기반을 탄탄히 구축하겠다"며 “운항 준비뿐 아니라 현지 고객과 파트너들에게 회사를 알리고 지속적으로 사업을 확대할 수 있는 기반을 만드는 데 집중하겠다"고 밝혔다.
파라타항공 관계자 역시 “LA지점 설립과 지점장 선임은 LA 취항을 위한 준비가 현지 조직과 사업 기반 구축 단계로 구체화되고 있다는 의미"라며 “안전하고 안정적인 운항을 최우선으로 필요한 준비를 차질 없이 진행해 나가겠다"고 강조했다.
기존 LCC의 장거리·프리미엄 피벗도 가속화되고 있다. 지난해 8월 최대 주주가 소노인터내셔널로 변경된 뒤 올해 3월 티웨이항공에서 사명을 바꾼 트리니티항공이 대표적이다. 트리니티항공은 2022년 시드니 취항에 이어 2024년 자그레브·로마·파리·바르셀로나·프랑크푸르트 등 유럽 주요 거점과 2025년 7월 캐나다 밴쿠버에 잇달아 취항하며 국내 LCC 중 유일하게 유럽과 미주 노선을 동시에 운항하는 네트워크를 구축했다.
나아가 트리니티항공은 올해 하반기부터 기존의 LCC 모델에서 탈피해 고객 수요와 노선 특성에 맞춰 필요한 서비스를 선택적으로 제공하는 'SSC(Selective Service Carrier)' 모델로의 전환을 선언했다. 단거리 노선은 운임 경쟁력과 운영 효율성에 집중하는 반면, 중장거리 노선에서는 인천국제공항 제1여객 터미널 전용 라운지 개설과 기내 엔터테인먼트(IFE)·와이파이(IFC) 도입 외에도 모회사인 소노트리니티그룹의 국내외 호텔·리조트와 연계한 통합 로열티 프로그램을 결합해 프리미엄 수요를 흡수하겠다는 전략이다. 제주항공과 진에어 등 타 LCC들 역시 프리미엄 좌석 운영과 차세대 고효율 기재 도입을 통해 중거리 노선 확장과 수익 다변화에 힘을 쏟고 있다.
◇ '반기 매출 1조' 외형 성장의 그늘…치솟는 유류비·리스료에 적자 눈덩이
문제는 장거리와 프리미엄 시장 진입에 따르는 막대한 '입장료'다. 장거리 노선을 띄우기 위해서는 중대형 광동체 도입과 대규모 인프라 투자가 필수적이다. 이는 단일 소형기 운영으로 비용을 극한까지 낮추던 기존 LCC의 원가 구조를 뒤흔들고 있다.
실제로 올해 반기 보고서에 나타난 재무 지표는 외형 성장과 수익성 악화가 동시에 진행되는 '풍요 속 빈곤'의 단면을 여실히 보여준다. 트리니티항공은 올해 6월 말 기준 A330-200 6대와 A330-300 5대, 보잉 777-300ER 2대 등 중대형기 13대를 포함해 총 47대의 항공기를 리스로 운용하고 있다. 중장거리 노선 확대에 힘입어 국제선 여객 1인당 평균 좌석 판매 단가는 2024년 17만9631원에서 2025년 19만7783원, 올해 상반기에는 22만3688원으로 가파르게 상승하는 추세다. 중대형기 하부 화물칸(벨리 카고)을 활용한 화물 운송 수입 역시 지난해 전년 대비 255% 급증한 666억 원을 기록한 데 이어 올해 상반기에는 전년 동기 236억 원의 두 배에 육박하는 468억 원을 달성했다. 이에 따라 올해 상반기 연결 기준 매출액은 1조818억 원으로 전년 동기 8245억 원 대비 31.2% 급증하며 반기 매출 1조 원 시대를 열었다.

▲인천국제공항에 여객기들이 서있는 모습. 사진=박규빈 기자
하지만 손익 계산서의 성적표는 정반대다. 트리니티항공은 지난해 연간 2655억 원의 영업손실과 3383억 원의 당기 순손실을 기록했다. 올해 상반기에도 연결 기준 영업손실 1628억 원, 당기 순손실 2281억 원을 내며 영업손실 1138억 원·순손실 1228억 원을 냈던 전년 동기 대비 적자 폭이 오히려 크게 확대됐다. 영업 활동 현금 흐름 또한 지난해 상반기 943억 원 유입에서 올해 상반기 26억 원 수준으로 급감했다.
수익성을 갉아먹은 주범은 급증한 고정비와 대외 변수다. 올해 상반기 트리니티항공의 연료비는 국제 항공유 도입 단가가 갤런당 2.56달러(2025년)에서 3.59달러로 치솟은 영향 등으로 전년 동기 3061억 원 대비 52.7% 급증한 4675억 원에 달했다. 공격적인 기재 도입에 따라 상반기 임차료는 1649억 원으로 전년 동기 1166억 원보다 41.4% 늘었고, 사용권 자산 감가상각비도 672억 원에서 889억 원으로 불어났다. 여기에 리스 부채 이자 비용 371억 원과 외화 환산 손실 496억 원 등 금융 비용이 상반기에 1109억 원 발생하며 재무 부담을 가중시켰다. 올해 6월 말 기준 달러화(USD) 표시 부채는 1조5498억 원으로 달러화 자산 6269억 원의 2.5배에 달해 원·달러 환율이 10% 상승할 경우 세후 이익과 자본 이 약 800억 원씩 줄어드는 취약한 외환 노출 구조를 안고 있다.
◇ 부채 비율 2312%·결손금 6270억…내실 경영이 생존 관건
누적된 적자와 리스 부채 증가로 재무 건전성 지표에는 빨간불이 켜졌다. 올해 6월 말 기준 트리니티항공의 연결 부채 총계는 2조 924억 원으로 2조 원을 넘어선 반면, 자본 총계는 905억 원에 머물러 부채 비율이 2311.66%에 달한다. 재무 상태표상 유동·비유동 리스 부채가 8239억 원에 이르고, 47대의 리스 항공기를 반납할 때 원상 복구해야 하는 총 충당 부채 규모도 7112억 원에 육박한다. 미처리 결손금은 지난해 말 4029억 원에서 반기 만에 6270억 원으로 불어났고 한국신용평가 기준 신용 등급 역시 원리금 상환 불확실성이 내포된 투기 등급인 'BB-(안정적)'에 머물러 있다.
그나마 지난해 말 3498.63%에 달했던 부채 비율을 2300%대로 낮춘 것도 영업 이익 창출이 아닌 대규모 외부 자본 수혈에 기댄 결과다. 트리니티항공은 지난해 10월 액면가를 500원에서 100원으로 낮추는 무상 감자를 단행한 것을 비롯, 지난해 하반기 두 차례의 제3자 배정 유상 증자(총 2100억 원)와 영구채 성격을 지닌 900억 원 규모의 신종 자본 증권 발행으로 급한 불을 껐다. 올해 상반기에도 3월 주주 배정 유상 증자 733억 원과 6월 말 제3자 배정 유상 증자 800억 원, 최대 주주 소노인터내셔널을 대상으로 한 1100억 원 규모의 신종 자본 증권 추가 발행을 통해 자본을 확충했다. 하지만 누적 2000억 원에 달하는 신종 자본 증권은 발행 2년 후부터 금리가 연 3.0%포인트(p) 가산되고 이후 6개월마다 0.5%p씩 금리가 뛰는 스텝 업 조항이 붙어 있어 제때 상환하지 못할 경우 막대한 이자 부담으로 돌아오게 된다.

▲트리니티항공의 신종 자본 증권 발행 내역. 자료=금융감독원 전자공시 시스템(DART)
향후 예정된 대규모 투자와 안전 인프라 구축 과제도 만만치 않다. 트리니티항공은 연료 효율을 높이기 위해 차세대 중대형기인 A330-900 도입과 연관된 예비 엔진·부품 투자를 진행하는 동시에 총 사업비 1365억 원을 투입해 2029년 12월 준공 목표로 인천국제공항 첨단복합항공단지 내 자체 정비 시설(격납고 H2) 개발을 추진하고 있다. 특히 최근 3년간 유압 계통 결함 정비 매뉴얼 미준수(과징금 16억500만 원), 부품 정비 능력 범위 밖 부품 사용(과징금 12억 원), 엔진 배기 가스 분출구 균열 점검 주기 미준수(과징금 8억 원) 등 항공안전법 위반으로 국토교통부로부터 잇달아 수십억 원대의 과징금 제재를 받은 바 있어, 장거리 노선 안착을 위한 정비 신뢰도 회복과 안전 투자는 미룰 수 없는 과제다.
트리니티항공의 사례로 살펴볼 수 있듯 항공업계 전문가들은 K-LCC의 장거리·프리미엄 전환이 일시적 외형 확장이 아닌 지속 가능한 성장 모델로 자리 잡기 위해서는 근본적인 재무 체질 개선이 뒷받침되어야 한다고 입을 모은다. 따라서 유상 증자와 영구채 발행 등 재무적 수혈로 시간을 버는 데는 한계가 있는 만큼 중장거리 노선의 탑승률과 수율을 조기에 안정시켜 실질적인 영업 현금 흐름을 창출하고 고금리 리스·차입 구조를 개선하는 항공사가 치열한 하늘길 재편 전쟁에서 최종 승자가 될 전망이다.


;)