목표가 430만원→340만원으로 낮춰
3분기 영업이익 시장 기대치 밑돌아
북미 수주 확대·증설 효과는 긍정적
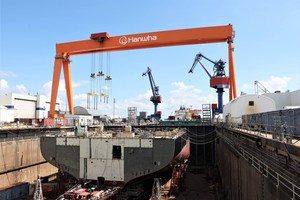
▲사진=효성중공업
효성중공업의 목표주가가 하향 조정됐다. 올해 3분기 실적이 시장 기대치를 밑돈 가운데 중공업 부문의 일회성 비용과 건설 부문의 원가 상승이 수익성에 부담을 준 것으로 분석됐다.
2일 하나증권은 효성중공업의 목표주가를 기존 430만원에서 340만원으로 20.9% 낮췄다. 투자의견은 '매수'를 유지했다. 2028년 예상 주당순이익(EPS)에 목표 주가수익비율(PER) 24배를 적용했다.
효성중공업의 3분기 매출액은 전년 동기 대비 7.2% 증가한 1조7406억원, 영업이익은 10.8% 늘어난 2435억원으로 집계됐다. 중공업 부문은 북미 매출 이연과 일회성 비용 영향으로 수익성이 예상보다 부진했다. 건설 부문도 일부 현장의 원가 상승으로 매출총이익이 감소했다.
수주 흐름은 양호하다. 중공업 부문의 3분기 신규 수주는 3조2000억원으로 전년 동기 대비 122.0% 증가했다. 수주잔고도 18조9000억원으로 70.6% 늘었다. 신규 수주에서 미국이 차지하는 비중은 68%에 달했다. 하나증권은 미국 멤피스 공장 증설과 국내 초고압직류송전(HVDC) 공장 완공 등을 바탕으로 중장기 성장세가 이어질 것으로 전망했다.
유재선 하나증권 연구원은 “3분기 실적은 중공업 부문의 북미·중동 매출 이연과 건설 부문의 원가 상승에 따른 매출총이익 감소로 시장 기대치를 밑돌았다"며 “분기별 실적 변동성은 높지만 중장기적인 성장 방향성에는 변화가 없다"고 분석했다.
![효성중공업, 일회성 비용에 발목…목표가 20% 하향 [하나증권]](http://www.ekn.kr/mnt/thum/202611/news-p.v1.20261101.85762841701c41ef88f1682ec4fc92ed_T1.jpg)
![키움증권, 평가손실 확대에 실적 부진…목표가 하향 [하나증권]](http://www.ekn.kr/mnt/thum/202611/news-p.v1.20261101.48e6b0ca6b0e44f383cad4ee460ad5d6_T1.jpg)


![[내일날씨] 새벽까지 전국 대부분 비…오전부터 차차 맑아져](http://www.ekn.kr/mnt/thum/202611/news-p.v1.20261101.ffe9bc01e431442b9089a2abd037d3d2_T1.png)
![[EE칼럼] 늘 거기서 사달이 난다](http://www.ekn.kr/mnt/thum/202610/news-p.v1.20240331.e2acc3ddda6644fa9bc463e903923c00_T1.jpg)
![[EE칼럼] 데이터센터의 에너지효율화](http://www.ekn.kr/mnt/thum/202610/news-a.v1.20240528.6d092154a8d54c28b1ca3c6f0f09a5ab_T1.jpg)
![[김병헌의 체인지] 오늘을 사느라 내일을 잃는 사회](http://www.ekn.kr/mnt/thum/202610/news-p.v1.20260416.e74981dbd1234907aa315469fbcafa49_T1.png)
![[박영범의 세무칼럼] ‘선박왕’도 피하지 못한 세금의 무게](http://www.ekn.kr/mnt/thum/202609/news-p.v1.20250116.d441ba0a9fc540cf9f276e485c475af4_T1.jpg)
![[데스크 칼럼] 기술만으로 이길 수 없다](http://www.ekn.kr/mnt/thum/202611/news-p.v1.20261101.c89214ac97804f0d992696ebd6058edb_T1.png)
![[기자의눈] ‘저PBR’ 꼬리표, 어떻게 뗄 것인가](http://www.ekn.kr/mnt/thum/202611/news-p.v1.20250924.557f404e66b243fdb312b183c238d211_T1.png)